IVA non dichiarata: l'Agenzia delle Entrate invia le prime 1.400 lettere automatiche
Nuovo controllo automatizzato ex art. 54-bis.1 DPR 633/1972: chi ha emesso fatture elettroniche senza dichiarare l'IVA ha 60 giorni per pagare o chiarire.
- Le prime 1.400 comunicazioni, inviate l'8 ottobre 2026, riguardano l'IVA 2022 non dichiarata nel 2023
- La procedura si basa sull'articolo 54-bis.1 del DPR 633/1972, introdotto dalla legge di bilancio 2026 (L. 199/2025)
- Il contribuente ha 60 giorni per pagare con F24 precompilato o inviare chiarimenti online
- Niente rateizzazione né compensazione; dopo 60 giorni il debito va a ruolo con rischio di fermi e pignoramenti
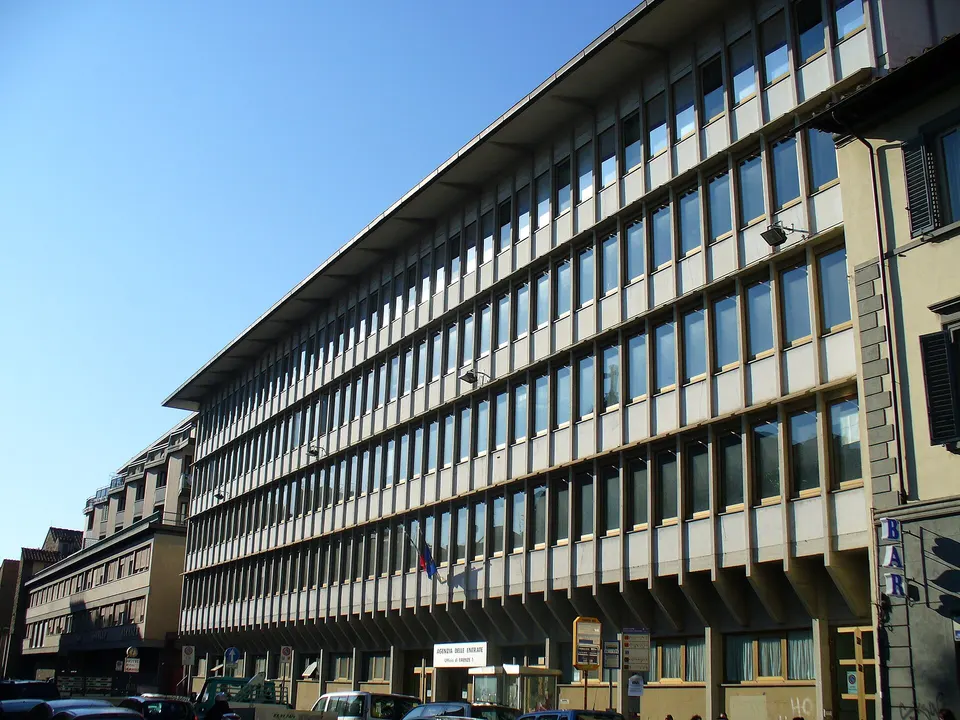
L'Agenzia delle Entrate ha avviato una nuova procedura di recupero dell'IVA per i contribuenti che hanno emesso fatture elettroniche o trasmesso corrispettivi telematici senza presentare la dichiarazione annuale dovuta. Le prime 1.400 lettere sono state inviate l'8 ottobre 2026 e riguardano l'IVA relativa al 2022, per la quale non risulta presentata la dichiarazione 2023. Per le imprese e i professionisti titolari di partita IVA si tratta di uno strumento di controllo più rapido rispetto all'accertamento tradizionale, da monitorare con attenzione nell'area riservata del sito dell'Agenzia.
La base normativa: l'articolo 54-bis.1
La procedura si fonda su una norma introdotta dalla legge di bilancio 2026. Un provvedimento attuativo dell'Agenzia delle Entrate chiarisce che l'articolo 54-bis.1 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, inserito dall'articolo 1, comma 111, lettera a), della legge 30 dicembre 2025, n. 199, prevede che l'Agenzia delle entrate, in caso di omessa presentazione della dichiarazione annuale IVA, possa procedere alla liquidazione dell'imposta. Il medesimo provvedimento precisa che la liquidazione è effettuata anche avvalendosi di procedure automatizzate, entro il termine di cui all'articolo 57, comma 2, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, senza pregiudizio dell'azione accertatrice.
Per calcolare l'imposta dovuta, l'Agenzia incrocia i dati già in proprio possesso: fatture elettroniche emesse e ricevute, corrispettivi telematici, comunicazioni delle liquidazioni periodiche (LIPE) ed eventuali versamenti già effettuati. Il provvedimento conferma infatti che la liquidazione dell'imposta è effettuata sulla base dei dati risultanti dalle fatture elettroniche emesse e ricevute dal contribuente, oltre agli altri elementi disponibili in banca dati.
Cosa contiene la lettera e come rispondere
La comunicazione indica l'IVA dovuta, gli interessi e la sanzione per omessa dichiarazione ridotta a un terzo, con il totale da versare e un modello F24 precompilato. Chi riceve la lettera ha 60 giorni di tempo per due alternative: pagare quanto richiesto, oppure trasmettere chiarimenti e documentazione tramite il servizio online "Consegna documenti e istanze" nell'area riservata del sito dell'Agenzia delle Entrate.
Due vincoli operativi vanno tenuti presenti: il pagamento non è rateizzabile e va effettuato in un'unica soluzione; inoltre non è possibile utilizzare crediti fiscali in compensazione per estinguere l'importo. Per il versamento delle somme dovute a seguito di queste comunicazioni, l'Agenzia delle Entrate ha già istituito un codice tributo dedicato, come risulta da una risoluzione del 30 settembre 2026 relativa a dovute a seguito delle comunicazioni inviate ai sensi dell'articolo 54-bis.1 del d.P.R. n. 633 del 1972.
Le conseguenze dell'inerzia
Se i 60 giorni trascorrono senza pagamento né chiarimenti, le somme vengono iscritte a ruolo a titolo definitivo, con apertura della fase di riscossione coattiva: possibili fermi amministrativi, iscrizioni ipotecarie e pignoramenti. Per le imprese che utilizzano fatturazione elettronica e corrispettivi telematici, la raccomandazione pratica è verificare periodicamente l'area riservata del sito dell'Agenzia delle Entrate e, in caso di ricezione della lettera, non lasciar trascorrere il termine senza una scelta consapevole tra pagamento e richiesta di chiarimenti.
Invio allo SdI, scarti, conservazione digitale: un consulente ti aiuta a organizzare la fatturazione della tua azienda.
- Invio e scarti SdI
- Conservazione digitale
- Assistenza dedicata